
El presupuesto capitalino obliga a destinar una parte de los recursos de las alcaldías a infraestructura y servicios. La pregunta es cómo comprobar su ejecución.
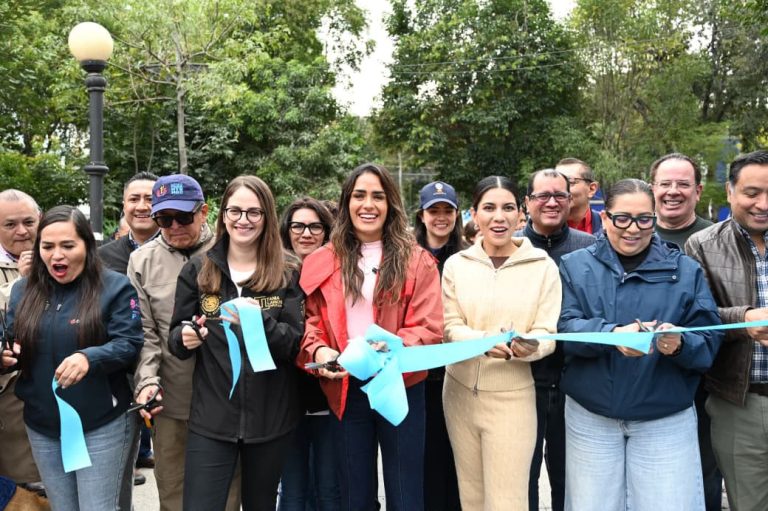
Las 16 alcaldías de la Ciudad de México tienen una obligación presupuestaria que puede examinarse directamente en sus calles: destinar recursos a infraestructura y servicios públicos.
La Constitución capitalina establece que al menos 22 por ciento del presupuesto autorizado a cada demarcación debe dirigirse a infraestructura, equipamiento urbano y servicios públicos.
Esta disposición permite examinar el gasto desde una perspectiva diferente a los anuncios de obras, porque obliga a distinguir entre recursos asignados y resultados comprobables.
El presupuesto tiene una dirección obligatoria
La regla comprende proyectos de inversión en colonias, pueblos, barrios originarios y comunidades indígenas, aunque no establece que cada comunidad deba recibir idéntica cantidad.
Su cumplimiento requiere revisar partidas presupuestarias, modificaciones autorizadas y documentos de ejecución, pues el porcentaje legal no permite determinar por sí solo qué obras fueron terminadas.
Para 2026, el Congreso aprobó un incremento de 7.5 por ciento en los recursos destinados a las alcaldías, de acuerdo con la información legislativa oficial.
El presupuesto capitalino también contempla mecanismos de distribución territorial y financiamiento adicional, cuya aplicación debe distinguirse de los recursos ordinarios de cada demarcación.
Una obra anunciada no es una obra entregada
El contraste entre presupuesto y resultados comienza al identificar cuánto recibió cada alcaldía, qué proyectos programó y cuáles reporta como ejecutados durante el ejercicio fiscal.
También importa conocer los contratos correspondientes, los calendarios de ejecución y las modificaciones presupuestarias, particularmente cuando una obra anunciada cambia de alcance o fecha.
La obligación legal de invertir no garantiza automáticamente calidad, oportunidad ni cobertura territorial, tres elementos que requieren información adicional para evaluar el desempeño de las autoridades.
El examen también corresponde a los concejos
Los concejos de las alcaldías tienen atribuciones relacionadas con el presupuesto y la supervisión de las acciones de gobierno, dentro de las competencias establecidas legalmente.
Esto coloca la vigilancia del gasto en un terreno institucional que no depende exclusivamente de denuncias vecinales, publicaciones oficiales o controversias entre partidos políticos.
Los habitantes también pueden consultar información presupuestaria y solicitar documentos públicos para conocer el destino de los recursos destinados a mejorar su entorno urbano.
El punto central es que una asignación aprobada representa una obligación financiera, mientras que su ejecución y sus resultados necesitan acreditarse mediante documentos y evidencias.
La diferencia resulta fundamental para evitar dos conclusiones igualmente apresuradas: considerar cumplida una inversión por anunciarla o presumir irregularidades sin revisar los registros correspondientes.
Las alcaldías tienen una parte de su presupuesto comprometida legalmente con la infraestructura y los servicios; demostrar cómo se utilizó corresponde a la rendición de cuentas.
Y para el ciudadano que espera una mejora en su colonia, el porcentaje presupuestario importa menos que la posibilidad de comprobar dónde terminó convertido en obra.
Acerca del autor